
Inhaltsverzeichnis
Auf einen Blick
- Wenn Sie ein Haushaltsbuch führen, erkennen Sie laufende Ausgaben leichter und sehen, welche Mittel Ihnen nach festen Kosten bleiben.
- Papier, Tabellenkalkulation und Haushaltsbuch-App passen zu unterschiedlichen Gewohnheiten.
- Beginnen Sie mit den regelmäßigen Einnahmen und Kosten, dann ergänzen Sie die ersten Ausgaben der Woche.
Wer ein Haushaltsbuch führt, ordnet Einnahmen und Ausgaben so, dass die verfügbaren Mittel im Alltag greifbarer werden. Sie müssen dafür weder eine komplizierte Vorlage bauen noch jede Kategorie von Beginn an perfektionieren. Entscheidend ist eine Methode, die Sie tatsächlich regelmäßig nutzen.
So können Sie ein Haushaltsbuch führen und Ihre Mittel verstehen
Ein Haushaltsbuch trennt drei Bereiche: regelmäßige Einnahmen, feste Ausgaben und veränderliche Ausgaben. Diese Trennung zeigt Ihnen, welche Beträge monatlich fest eingeplant sind und wo sich Ausgaben im Alltag verändern.
Die Übersicht kann Ihnen helfen, Geldbewegungen nachzuvollziehen und bei Bedarf gegenzusteuern. Sie erhöht Ihr Einkommen jedoch nicht automatisch. Gerade bei knappen Mitteln bleibt der Spielraum begrenzt, wie die Verbraucherzentrale ausdrücklich einordnet.
Regelmäßige Einnahmen und feste Ausgaben bilden die Grundlage
Notieren Sie regelmäßige Einnahmen getrennt von festen Kosten. Dazu können etwa Lohn oder andere wiederkehrende Zahlungen gehören. Feste Ausgaben fallen meist in ähnlicher Höhe an, etwa für Wohnen, Versicherungen oder Verträge.
Ihre Kategorien müssen zu Ihrem Haushalt passen. Einkommen, Freizeitgestaltung, persönliche Prioritäten und die eigene Lebenssituation beeinflussen, welche Ausgaben Sie getrennt betrachten möchten.
Veränderliche Ausgaben machen laufende Entscheidungen sichtbar
Veränderliche Ausgaben entstehen beim Einkaufen, unterwegs oder bei spontanen Besorgungen. Kategorien wie Lebensmittel, Kleidung oder Freizeit können Ihnen helfen, einzelne Bereiche wiederzuerkennen. Sie brauchen dafür keine starren Vorgaben. Eine Kategorie soll Ihnen beim Einordnen helfen, nicht zusätzlichen Aufwand erzeugen.
Sie wählen Papier, Tabelle oder App nach Ihrem Alltag aus
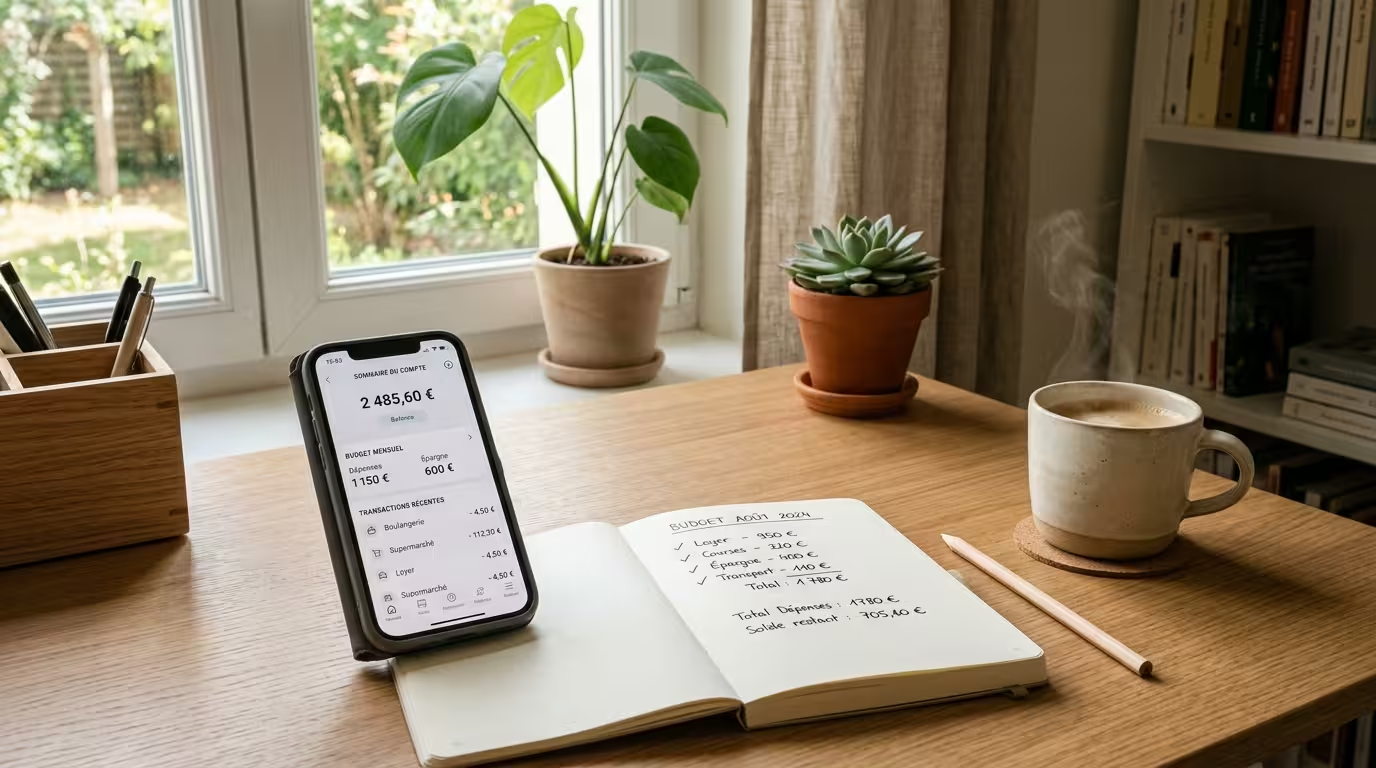
Die passende Methode richtet sich vor allem danach, wie Sie Ausgaben erfassen möchten. Ein Papierheft verlangt handschriftliche Einträge und manuelle Monatssummen. Eine lokale Tabellenkalkulation kann Summen mit Formeln berechnen. Eine App erleichtert das mobile Eintragen, ihr Funktionsumfang unterscheidet sich jedoch je nach Anbieter und Tarif.
Ein Papierheft passt, wenn Sie Ausgaben lieber handschriftlich festhalten
Ein Papierheft eignet sich, wenn Sie Beträge lieber direkt aufschreiben. Sie tragen Einnahmen und Ausgaben selbst ein und addieren die Monatssummen ebenfalls selbst. Diese Methode kommt ohne digitale Einrichtung aus, verlangt aber eine konsequente Routine.
Eine Tabelle passt, wenn Sie Kategorien und Berechnungen selbst gestalten möchten
In einer Tabellenkalkulation können Sie Kategorien an Ihren Haushalt anpassen und Summen per Formel berechnen. Eine lokal gespeicherte Tabelle bleibt auf dem Gerät, auf dem Sie sie ablegen. Ob und wie Sie sie teilen oder exportieren, hängt von dem verwendeten Programm und Ihrer Ablage ab.
Eine App passt, wenn Sie Ausgaben unterwegs erfassen möchten
Eine Haushaltsbuch-App kann sinnvoll sein, wenn Sie kleine Einkäufe direkt unterwegs eintragen möchten. Anbieter unterscheiden sich bei Kosten, Export, gemeinsamer Nutzung, Synchronisierung und Datenhaltung. Manche Lösungen speichern Daten lokal, andere nutzen bei aktivierter Synchronisierung eine Cloud. Auch eine Bankanbindung kann vorhanden sein, sie ist aber weder zwingend noch bei allen Anbietern gleich ausgestaltet.
Prüfen Sie deshalb vor der Auswahl, welche Funktionen Sie wirklich nutzen möchten und ob Sie Ihre Einträge bei einem späteren Wechsel exportieren können.
So richten Sie Ihr Haushaltsbuch Schritt für Schritt ein
Starten Sie mit den Beträgen, die Sie bereits kennen. So entsteht zunächst eine belastbare Monatsübersicht. Ergänzen Sie variable Ausgaben anschließend laufend.
Sie tragen regelmäßige Einnahmen und fixe Kosten ein
Erfassen Sie zuerst alle regelmäßigen Einnahmen. Danach notieren Sie fixe Kosten, die Monat für Monat wiederkehren. Halten Sie diese Posten getrennt, damit Sie erkennen, welcher Betrag nach den festen Verpflichtungen grundsätzlich verfügbar bleibt.
Sie verteilen jährliche Zahlungen auf zwölf Monate
Einige Kosten fallen nur einmal oder zweimal im Jahr an. Addieren Sie zunächst alle Zahlungen desselben Postens für das gesamte Jahr. Teilen Sie diesen Jahresgesamtbetrag durch zwölf und nehmen Sie den Monatsanteil als festen Planwert auf. Legen Sie diesen Betrag als Rücklage beiseite. Kennzeichnen Sie die spätere Jahreszahlung als Verwendung dieser Rücklage, damit sie in der Budgetauswertung nicht zusätzlich zu den eingeplanten Monatsanteilen zählt. Die Verbraucherzentrale empfiehlt dieses Vorgehen etwa für Versicherungen oder Kfz-Steuern.
Sie erfassen variable Ausgaben mit Datum, Betrag und Kategorie
Tragen Sie variable Ausgaben mit Datum, Betrag und Kategorie ein. Ein kurzer Eintrag genügt häufig. Wichtig ist, dass Sie später noch nachvollziehen können, wofür das Geld abgeflossen ist.
Sammeln Sie Belege oder notieren Sie Ausgaben sofort. So müssen Sie am Monatsende weniger rekonstruieren.
Mit dieser Routine bleibt Ihr Haushaltsbuch aktuell
Eine kurze Wochenroutine hält die Übersicht handhabbar. Die Verbraucherzentrale empfiehlt, Belege und Notizen zu sammeln und sie einmal pro Woche einzutragen.
Sie prüfen Belege und Einträge einmal pro Woche
Reservieren Sie einen festen Zeitpunkt in der Woche. Übertragen Sie dann Barzahlungen, Kartenzahlungen und Notizen in Ihr Haushaltsbuch. Prüfen Sie dabei auch, ob eine Buchung fehlt oder versehentlich doppelt auftaucht.
Sie ziehen am Monatsende Ihre Bilanz
Addieren Sie am Monatsende die veränderlichen Ausgaben und ziehen Sie diese vom verfügbaren Budget ab. Das Ergebnis zeigt Ihnen, wie sich der Monat entwickelt hat. Teilen Sie ein Monatsbudget nicht schematisch durch vier, denn die meisten Monate haben mehr als vier Wochen.
Sie prüfen wiederkehrende Kosten und planen Mahlzeiten bewusster
Die Monatsbilanz kann Ihnen zeigen, welche wiederkehrenden Ausgaben Sie näher ansehen möchten. Sie können beispielsweise Ihre Stromkosten überprüfen, wenn dieser Posten auffällt. Auch eine Planung von Mahlzeiten kann Ihnen helfen, Einkäufe bewusster vorzubereiten. Eine bestimmte Ersparnis folgt daraus nicht automatisch.
So vermeiden Sie Doppelzählungen bei Umbuchungen und Kartenumsätzen
Nicht jede Kontobewegung verändert Ihr Einkommen oder Ihren Verbrauch. Wenn Geld innerhalb Ihres eigenen Haushalts von einem Konto auf ein anderes wechselt, handelt es sich um eine Umbuchung.
Eigenüberweisungen behandeln Sie als Umbuchungen
Überweisen Sie Geld vom Girokonto auf ein eigenes Tagesgeldkonto, erfassen Sie diese Bewegung als Umbuchung. Sie zählt weder zusätzlich als Einnahme noch als Ausgabe. Dadurch bleibt Ihre Auswertung auf tatsächliche Zuflüsse und Ausgaben beschränkt.
Bargeld erfassen Sie beim tatsächlichen Einkauf
Bei einer Bargeldabhebung können Sie das Geld zunächst als Umbuchung vom Girokonto in Ihre Bargeldkasse erfassen. Die Ausgabe tragen Sie erst ein, wenn Sie das Bargeld tatsächlich ausgeben, etwa beim Einkauf. So erscheint derselbe Betrag nicht zweimal als Ausgabe.
Kreditkartenzahlungen buchen Sie nur einmal als Ausgabe
Erfassen Sie einen Kreditkartenkauf zum Zeitpunkt des Kaufs als Ausgabe. Wenn später die Sammelabbuchung vom Girokonto erscheint, markieren Sie diese Bewegung als Ausgleich und buchen Sie sie nicht erneut als Ausgabe. Sonst würde derselbe Einkauf doppelt in Ihrer Monatsbilanz stehen.
Mit den ersten Einträgen schaffen Sie einen Überblick
Wählen Sie die Methode, die zu Ihrem Alltag passt, und beginnen Sie mit den bekannten regelmäßigen Posten. Ergänzen Sie in der ersten Woche die anfallenden variablen Ausgaben mit Datum, Betrag und Kategorie.
Wenn Sie typische Einnahmen und Ausgaben strukturiert durchgehen möchten, können Sie den interaktiven Budgetplaner der Verbraucherzentrale als externe Hilfe nutzen.